一個看起來很「省」的行為,其實是把各種規則與時間差串起來的結果。她不是投機,也不是走漏洞,而是把日常採買變成一套可複製的策略。當你理解「折扣可以疊加、回饋能夠提前布局」,實付金額自然就會往下掉,甚至逼近你想像不到的區間。
她的祕訣:把回饋變成現金流
她先把「回饋」當作「現金流」在管理,重點不是當下省了幾塊,而是每月固定把回饋累進到可用的規模。關鍵步驟只有兩件:用有活動的錢包結帳、在高回饋時段儲值。
「我不是在省錢,我是在玩一場有規則的遊戲。」她笑著說。
用 PX Pay 或等級相當的電子錢包,在銀行加碼期間先加值,吃到「信用卡回饋」;現場結帳時再吃到「會員點數」與「品牌券/門市券」的即時折抵。兩端都拿,回饋就會翻倍。
三層疊加的關鍵動作
- 先用高回饋的信用卡在活動檔期為 PX Pay 類型加值,拿到銀行端的%數回饋
- 逛賣場時挑選「貼標降價」與「指定品牌檔期」的品項,同時領取 APP 裡的折價券
- 結帳改走電子錢包,吃到會員點數+電子券即時折抵
- 帳單入帳後再把銀行端回饋視為下次採買的「可動用現金」
現場操作長這樣
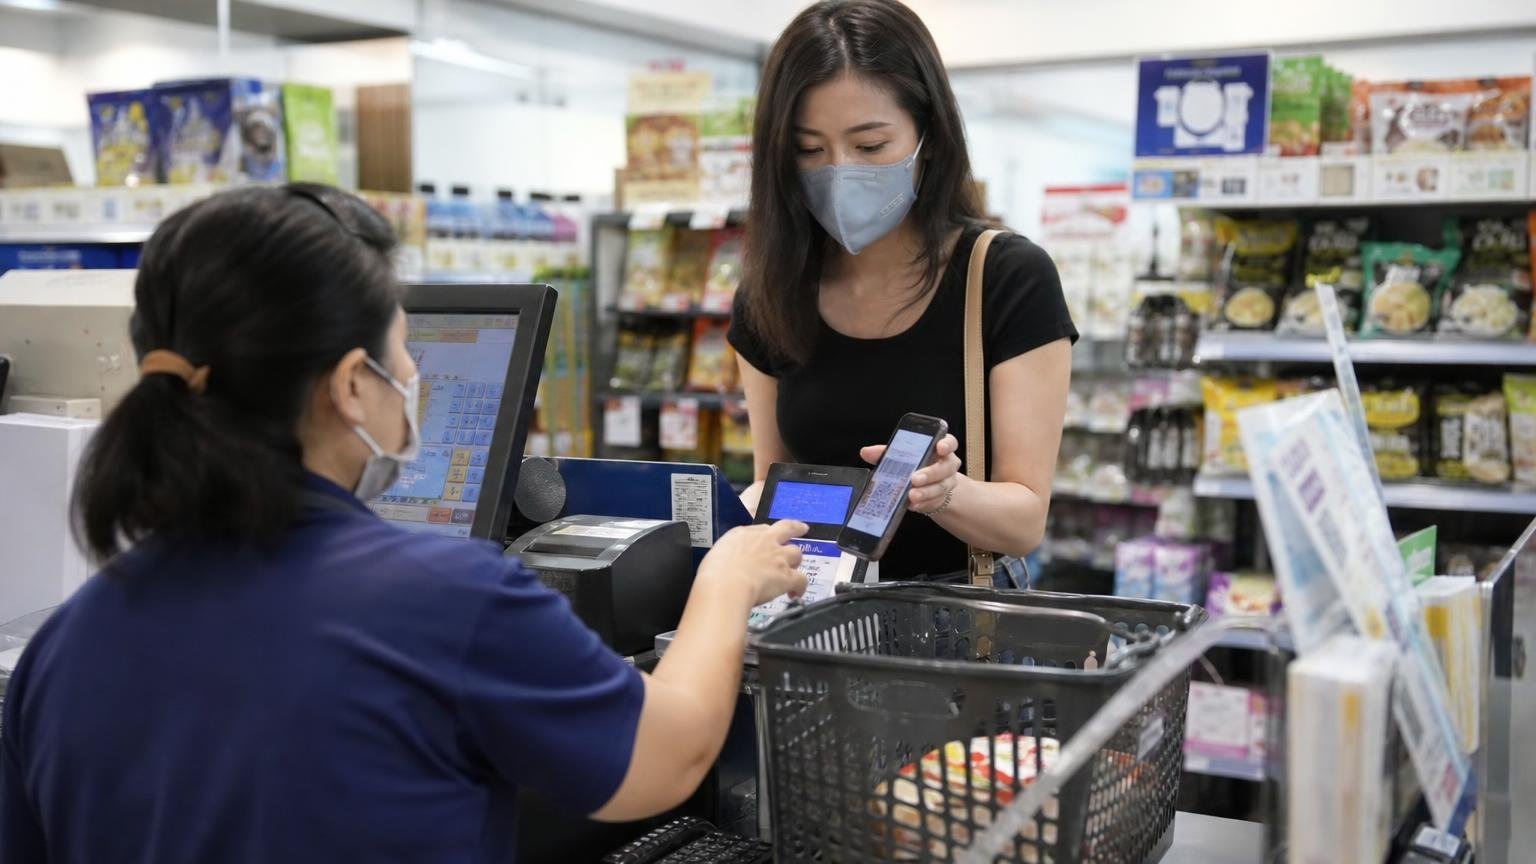
她那天的購物車不花俏:蔬果、鮮奶、衛生紙與兩款特價的家用品。總額約 820 元,但其中兩件是即期貼「5 折黃標」,而衛生紙搭到「滿 299 折 60 的品牌券」。
她先在 APP 領了 50 元的通用折抵券,並確認當天是會員點數加倍日。結帳時用 PX Pay 付款,因為上週已在銀行 10% 加碼檔期先加值到錢包,所以當下同時吃到:
「現折 110(黃標+品牌券+通用券)+ 會員點數回饋」;入帳後再拿到信用卡端的加碼。把這兩段合起來,實付等於 8 字頭變 4 字頭的級距。
她攤手說:「你看到的是櫃檯上的金額,我看到的是整個月的流量。」
為什麼這招特別有效
- 折扣不是單線,而是「券+點數+銀行端回饋」的三軌
- 錢包回饋通常「有上限」,集中在一兩次大採買,單次實感會放大
- APP 電子券與指定品牌活動「常更動」,養成「逛前領券」與「店內再對照檔期」的習慣
避免踩雷的小提醒
第一,回饋有上限,超過就白費;先看條款,把主要採買壓在最佳區段。
第二,電子券常有「門檻金額」與「指定品類」限制,臨櫃前再核對一次品名。
第三,即期與貼標多半不與某些「滿額券」並用,現場以店端條碼掃描結果為準。
第四,銀行端的回饋有「登錄」或「限名額機制」,少一步就會整筆落空。
她的口訣很直接:「先把規則抄清楚,再讓購物清單服從規則。」
誰特別適合這一招
如果你是固定週購的家庭、需要大量補貨的租屋族、或常為品牌檔期囤「不易壞」的日用品,這招會特別有感。反之,臨時少量買、或不願事前規劃的人,效益會被稀釋。
快速上手的心法
「把每月必買清單固定下來,讓活動去配合你,而不是你去追活動。」她說。
先列出 10 樣高頻用品,標註「可替代品牌」與理想單價;接著關注兩個節奏:銀行端的加碼週、賣場端的「會員日+品牌檔期」。當兩者重疊,就像月亮和太陽對齊,你只需要把清單推進結帳。
別把它想成苦功,而是把消費變成一種「演算法」:
- 有規則先讀懂
- 有折扣先領取
- 有回饋先累積
- 有上限就分流
最後一句話,送給想開始的人:「省下來的不是錢,而是你對生活的主導權。」當你把回饋化為現金流,採買就不再是被動的支出,而是主動的布局。